

 5 分钟
2026年,AI制药赛道的叙事几乎被“大数字”淹没:Isomorphic Labs一笔21亿美元B轮、华深智药海外主体Earendil Labs累计约7.87亿美元融资、字节跳动拆分的Anew Labs首轮2.9亿美元且投后估值约15亿美元、Chai Discovery C轮4亿美元、估值约38亿美元……国内AI制药2026年前九个月披露融资约157.65亿元,超过此前三年总和。
资本热情毋庸置疑。但若把问题换成更残酷的一句——这些估值里,有多少对应得上“能成药、能进临床、最终能惠及患者”的落地能力?——答案远没有融资新闻漂亮。
截至2026年中后期,公开统计显示全球AI赋能进入临床的候选分子已增至约179条,其中约9条进入III期;行业分析仍指出:尚无一款以AI主导设计为主路径的分子完成完整监管批准上市(个别“AI参与”案例与“AI全程主导”不宜混为一谈)。也就是说,赛道正从“论文与平台故事”进入“临床与商业兑现”的压力测试期,而不是已经胜利的终局。
1 、单点功能很有意义,但离药还隔着整条价值链
当下AI制药最容易出成果、也最容易融资的环节,往往是:
- 蛋白/抗体结构预测与设计
- 活性、结合亲和力、ADMET等性质判定
- 虚拟筛选、生成式分子设计
- 表型组学成像、知识图谱靶点挖掘
这些工作本身有明确科学价值,也能显著压缩早期发现的时间与合成分子数量。问题在于:成药所需的,从来不是“分子好看、对接分数高”,而是靶点生物学是否正确、安全性窗口是否足够、PK/PD是否可转化、适应症与人群是否选对、CMC与临床运营能否落地。
现在的ai制药研究的都是单点的功能,比如活性判定,蛋白结构等等,这些研究本身有意义,但是和是否能够成药关系不大。
2 、2026年新锐案例:高估值,多半仍停在“发现层”
Chai Discovery(2024年成立) 2026年7月完成约4亿美元C轮,估值约38亿美元,累计融资逾6亿美元,技术叙事集中在抗体/蛋白生成设计(Chai系列模型),并披露与礼来、辉瑞、诺华等合作。资本为其“分子设计基础模型”买单,但公众可见的价值证明,仍主要是 设计能力与BD意向,而非多条自有资产的后期临床读出。
Xaira Therapeutics 以超10亿美元启动资金横空出世,2026年仍被形容为“黑盒”:平台与虚拟细胞叙事强,但疾病领域、具体候选分子披露有限。这是典型的“基础研究与数据基础设施溢价”——有意义,但距离成药证明还差一整段转化距离。
Isomorphic Labs DeepMind血缘、与礼来/诺华近30亿美元潜在交易价值、2025年约6亿美元外部融资后再于2026年5月完成约21亿美元B轮,估值叙事被抬至百亿美元量级;CEO Demis Hassabis将首批AI设计药物进临床的目标从2025年底推迟至 2026年底。平台极强,并不自动等于临床竞争力已验证——时间表后移本身,就是“模型≠药”的诚实注脚。
Anew Labs(字节跳动拆分,2026年6月独立) 三个月内完成约2.9亿美元首轮、投后约15亿美元估值;带走Protenix等模型与IL-17等临床前管线,AAI 2026上展示“全谱”IL-17小分子抑制剂等早期成果。15亿美元估值对应的核心,是算力生态、全模态模型与顶尖团队,而 最快资产仍处临床前——买的是平台期权,不是已兑现的成药概率。
2026年大量“新AI制药公司”的融资逻辑,仍是 单点或模块能力的科技股定价(结构、生成、虚拟细胞、自动化实验室)。这些模块是成药的必要条件,远非充分条件。把“活性判定准确了”写成“我们即将做出药”,是叙事通胀最常见的源头。
结构预测准,不等于体内有效;结合亲和力好,不等于选择性、组织分布、长期毒性都能过关——这一点在Isomorphic Labs相关讨论中被反复强调:AlphaFold解决的是地图,不是药代、毒理与临床策略整套“发动机”。
3 、买铲子还是卖药?只有管线能证明其价值
两条商业模式,两套估值语言
机构共识正在收敛:更看好“平台型 + 管线型”双轮驱动——平台贡献可规模化收入,管线贡献不可替代的生物学证明。
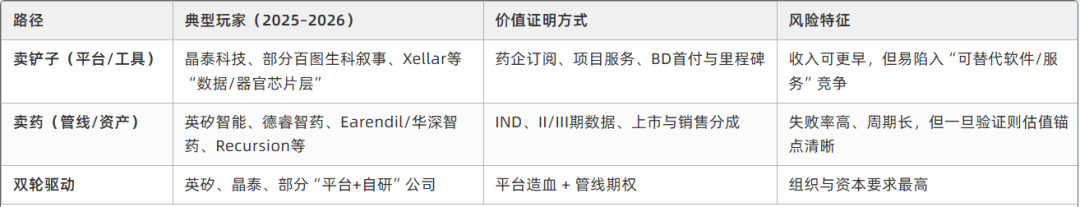
平台负责把算法、数据、自动化实验与工作流产品化,向药企输出可复制的发现与优化能力,换取软件订阅、项目服务费、里程碑与平台授权——收入可横向铺开、可跨客户复用,更接近“卖水 / 新 CXO”的规模逻辑;管线则用自研或共研资产走进临床,交出 PoC、关键终点与成药路径,回答“这套铲子是否真的挖到了矿”——这是任何对外 PPT 都替代不了的 生物学证明,也是后续 BD 定价、特许权使用费与市值弹性的来源。机构之所以“更看好双轮”,并非折中美学,而是风险对冲:纯平台易被大药企自建 AI 与价格战压薄溢价,且缺临床背书时估值容易停在“工具股”;纯管线则仍是高烧钱、高二元结果的 Biotech 逻辑,一旦后期失败,平台叙事一并被证伪。双轮的理想闭环是——平台现金流与合作网络降低生存波动,管线成功反哺平台可信度与议价权,再吸引下一轮更大额的平台部署与多靶点合作。英矽智能、晶泰/剂泰等路径虽权重不同,但公开表述与机构口径已高度同构:平台贡献可规模化收入,管线贡献不可替代的生物学证明。
机构共识正在从“AI 概念溢价”收敛到“平台型 + 管线型”双轮驱动,实质是要求同一家公司同时交出 可规模化的商业能力与 不可伪造的科学硬证据。平台一端,把模型、专有数据与干湿闭环做成可嵌入药企研发流程的基础设施,以服务费、授权与里程碑形成可横向复制的收入底座,对冲单资产归零风险,也回应资本对现金流与客户验证的饥渴;管线一端,则用进入临床、读出数据乃至 BD 出海的资产,证明平台并非“提效玩具”,而是能改变成药概率与生物学认知的生产系统——这正是纯卖铲子公司最缺、也最难被财报美化的一块。两者咬合之后,故事才完整:平台让公司活得久、铺得开,管线让平台被定价、被信仰;缺一则要么沦为可替代的外包工具,要么退回烧钱赌终点的传统Biotech。因此,所谓双轮驱动,并不是业务清单上的“两个业务都做”,而是产业对 AI 制药提出的新合格线——既要能卖得出去的铲子,也要能挖得出来、且经得起临床检验的矿;机构收敛于此,说明叙事期结束,验证期开始以“收入结构 + 临床证据”双指标同时计分。
4 、 “铲子”可以很贵,但药企真正投票的是资产
华深智药 / Earendil Labs 与赛诺菲就TL1A相关双抗及平台扩展累计潜在合作金额超过40亿美元量级(含约18.45亿与约25.6亿潜在总值的两笔);2026年又完成约7.87亿美元融资,自有抗TL1A抗体HXN-1001推进临床、多项目计划IND。这里的关键不是“又一个抗体设计算法”,而是:MNC愿意为具体双抗资产和可复用的发现引擎付真金白银的首付。铲子若不能持续“挖出可授权的矿”,再贵也只是实验室装修。
英矽智能(Insilico Medicine) 港股上市后,2026年上半年收入约1.06亿美元(同比约+287%),披露经调整净利润转正;同年BD合同价值快速累积;核心资产 Rentosertib(TNIK抑制剂,IPF)在IIa阳性(Nature Medicine)后于2026年7月启动III期,9月完成III期首例给药——被行业视为生成式AI药物进入后期验证的标志性事件。2171819 这是少有的“铲子卖得出去,药也推得动”的样本:平台收入证明客户愿意付费;III期则开始回答“AI分子能否在人体终点上站住”。
德睿智药(MindRank) 2026年B轮累计约5200万美元,金额远不及Isomorphic或Chai,但口服GLP-1小分子 MDR-001已进入III期,公司称从立项到III期约4.5年、早期仅合成约80个分子即获PCC,并宣称累计研发投入量级显著低于传统路径。2016 它尖锐地说明:管线阶段可以比单轮融资额更“值钱”。 卖药路径上,临床里程碑是硬通货;融资额是软叙事。
晶泰科技等平台型 通过与全球头部药企的“AI+机器人”大额合作(如披露的数十亿美元潜在BD)和平台订阅/里程碑结构,证明“卖铲子”可以率先跑通现金流;但市场仍会不断追问:平台是否持续产出差异化分子,而非可被内部化的效率工具。
5 、买铲子的人,最终也要买“矿”
2026年的产业并购与内化趋势同样说明问题:罗氏以最高约10.5亿美元收购PathAI、阿斯利康收购Modella AI、Anthropic约4亿美元收购仅数人的Coefficient Bio、insitro收购CombinAbleAI补齐模态……巨头越来越倾向把AI能力买成内部底座,而不仅是按项目租用外部铲子。
罗氏以最高约 10.5 亿美元(7.5 亿预付款 + 最高 3 亿里程碑)收购 PathAI,把数字病理与 AI 伴诊从合作伙伴变成诊断事业部内部能力;阿斯利康收购 Modella AI,把多模态肿瘤学基础模型与 agent 直接并入肿瘤 R&D,而不是继续“按项目租用” ;Anthropic 以约 4 亿美元拿下仅数人的 Coefficient Bio,用极高单价买的是生命科学场景的深度耦合而非通用对话能力 ;insitro 收购 CombinAbleAI,则是把抗体等大分子设计补进“因果生物学 + 多模态”全栈,完成从靶点到可成药性的闭环 。这些交易的共同点是:巨头越来越不愿只当铲子的客户,而要把铲子焊进自己的生产系统,变成内部底座——因为外部 API 解决不了数据主权、迭代闭环、竞争排他与监管可解释性。
但同一条线性也暴露了断裂点,所有人都在卷基础研究与平台能力,与真实临床之间仍隔着一条峡谷。 买下模型、补齐模态、内化工作流,最多缩短“从假设到候选”的前半程;后半程仍取决于患者分层是否站得住、终点是否可转化、安全性与可制造性是否过关、以及真实世界证据能否说服支付方与监管。换句话说,铲子变矿之后,矿还要被炼成 可上市的药与可报销的诊断——否则再贵的内化,也只是把外部算力账单换成内部固定资产。
2026 的并购浪潮宣告“AI 作为租用工具”阶段接近尾声,进入“AI 作为核心产能”阶段;而下一阶段的胜负,不在谁买了更多铲子,而在谁能把内化的底座,跨过峡谷,炼成经得起临床与市场检验的矿。
6 、行业真实位置:临床前拥挤,后期稀疏
企业数量多、融资事件密、论文与模型发布密;
进入人体的AI相关候选在增加,但 III期与注册路径上的名字屈指可数;
多数2026年新公司的公开故事,仍停在靶点、生成、自动化实验、虚拟细胞、多组学平台。
Drug Target Review一类产业评论的表述很克制:领域仍更多处于 概念验证(proof-of-concept),而非已被证明的范式革命。 “179条进临床、9条进III期”听起来热闹,放在全球创新药大盘里,仍是 窄队列;且“AI赋能”的定义宽严不一,统计口径本身就有泡沫空间。
7 、基础研究内卷的三种典型形态(2026)
(1)模型军备竞赛 结构基础模型、生成蛋白、分子动力学+AI、多智能体研发引擎……发布节奏像互联网产品。Chai、Isomorphic、AnewOmni/Protenix、Xaira虚拟细胞等,都在争夺“下一代AlphaFold时刻”。科学上必要,产业上却容易出现:基准测试领先 ≠ 临床终点领先。
(2)大厂跨界“带着模型来做药” 字节→Anew Labs、Alphabet→Isomorphic、Anthropic买Coefficient、百度百图生科冲击资本市场、礼来TuneLab对外开放专有数据模型……4321 大厂解决了算力与人才密度,解决不了患者异质性、终点选择、对照设计、安全性信号与注册策略——这些仍是制药工业的慢变量。
(3)自动化实验室与“干湿闭环”叙事 ChemLex、Medra、Excelsior、晶泰式AI+机器人、Xellar器官芯片+AI等,试图补上“只算不做”的短板。闭环是正确方向,但闭环的终点若停在PCC或IND,仍只是把失败从I期提前到临床前——对患者与投资人的最终证明,仍是II/III期。
能落地为“可用的研发生产力”(铲子) 已有一批公司通过服务、订阅、合作研发证明:药企愿意为效率付费。晶泰、英矽的平台收入与大额BD,以及2026年MNC对AI病理、模拟、设计公司的收购,都说明 工具层正在产业化。
能落地为“可推进的临床资产”(管线) 仍是少数。英矽Rentosertib的III期、德睿MDR-001的III期、Earendil与赛诺菲绑定的双抗/TL1A资产、Recursion等公开临床项目,构成当前最重要的验证队列。
能落地为“获批并销售的药” 截至2026年主流产业观察,以AI主导设计为核心叙事的新分子,仍普遍未完成完整批准闭环。这不是否定AI,而是提醒:制药的终局裁判在监管与患者终点,不在估值表。
仍主要停留在基础研究与故事层的公司 数量最多,融资新闻也最多。Chai、Xaira、Isomorphic、Anew Labs等代表了不同等级的科学与资本实力,但公众证据仍偏 平台与临床前;它们可能成为下一代赢家,也可能在临床转化中大幅折价——高估值买的是概率与时间,不是已实现的成药。
三条观点可以收束为一句产业判断:
AI制药的上半场,比拼谁更会算、更会讲、更能融到钱; 下半场,比拼谁能把单点智能,嵌进靶点—分子—CMC—临床—注册的系统工程,并用管线数据证明自己。
2026年不是“AI已经制药成功”的加冕年,更像是 价值兑现的开考年:融资额可以创纪录,临床时间表可以后移,模型可以每周更新——但最终,只有走进人体、读出终点、通过审评的分子,才能把估值从故事改写成资产。
